

炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!

文/瑞财经 李姗姗
四年前,新冠疫情的爆发使得东谈主们居家的期间增多,家用健身器材破钞需求出现大幅增长。以各人最主要的健身器材破钞市集好意思国为例,2019年好意思国度用健身器材市集范畴同比增幅为3.11%,2020年、2021年同比增幅达40.45%、14.85%。
在此布景下,一家从事健身器材的企业浙江力玄剖析科技股份有限公司(下称“力玄剖析”)迎来红利期,2020年-2021年,其营收、净利双双获取大幅增长。
趁着事迹增长态势,2022年5月,力玄剖析发起了IPO苦求,并于同庚6月收到证监会的反映办法书。后跟着全面注册制开启后,2023年3月,力玄剖析的IPO苦求被平移至上交所主板无间受理。
而在递交招股书之后,跟着新冠疫情的平复,力玄剖析马上被“打回原形”,2022年及2023年前三季度,其营收接连大幅下滑,一度出现“腰斩”。
关于2023年欧洲杯,曼城明星球员凯文·德布鲁因已经开始积极备战。最近,有人拍到一家娱乐场所一位神秘女性共度夜晚,引发热议和猜测。事迹“变脸”的同期,力玄剖析长达两年的IPO之旅也跟着4月16日上交所一纸隔断上市审核的决定,被按下了罢手键。
力玄剖析IPO撤单以后,其与小米集团之间签署的一份回购条件成了压在身上的一座大山。
01
实控东谈主眷属控股75%,历史外汇登记纰谬被追问
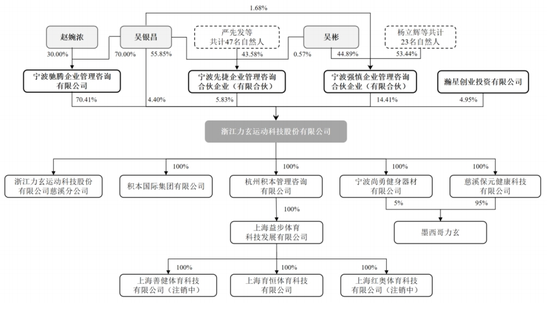
力玄剖析竖立于2018年11月,由吴银昌、宁波驰腾和宁波强慎发起缔造,注册本钱为8000万元。其中,宁波驰腾由吴银昌卓著太太赵婉浓差异抓股70%、30%;宁波强慎为一家职工抓股平台。
递表前,力玄剖析的本体适度东谈主为吴银昌、赵婉浓及吴彬一家三口,狡计适度公司74.81%的股份,处于适度地位。
吴银昌创业的首先并非力玄剖析,而是宁波昌隆。2002年9月,利顺达电子(香港)有限公司(下称“香港利顺达”)独资缔造了宁波昌隆。
最有实力网上博彩平台
不外,香港利顺达抓有的宁波昌隆股权为代吴银昌抓有。据了解,2002年,吴银昌拟在浙江慈溪当地缔造企业出产塑胶件,托福其远表亲张日明适度的香港利顺达代其缔造并抓有宁波昌隆股权。
五年后,香港利顺达将其所抓有的宁波昌隆一皆股权转让给吴银昌全资控股的银座国际,两边代抓关系得以捣毁。
ag真人百家乐2012年11月,宁波昌隆、萨摩亚银座又共同出资缔造了力玄健康,从事健身器材研发、出产和销售联系业务卓著配套钞票。
尔后竖立的力玄剖析本体上是吴银昌绸缪上市而建的壳,经过钞票重组,原计划实体宁波昌隆和力玄健康的业务和主要钞票已腾挪至力玄剖析,收购完成后,两家公司就地刊出。
不外,之是以礼聘新设公司看成拟上市主体而非礼聘原业务计划主体,吴银昌暗意,主如果投资缔造银座国际和萨摩亚银座抓有宁波昌隆和力玄健康股权时,未办理应然东谈主境外投资外汇登记手续。
招股书显露,重组前,宁波昌隆由银座国际100%抓股,力玄健康由萨摩亚银座、宁波昌隆差异抓有49%、51%股权。
针对吴银昌、吴彬未办理应然东谈主境外投资外汇登记手续一事,上交所对力玄剖析发起追问,要求其说明向银座国际和萨摩亚银座出资以及进行返程投资的正当合规性;在37号文成效后,两东谈主仍未补办当然东谈主境外投资外汇登记手续的原因、正当合规性、是否存在补办拦截;未办理应然东谈主境外投资外汇登记手续事项是否关于原计划主体股权转让酿成要害拦截。
然则,在回话函中,力玄剖析又改了口,暗意2007年4月香港利顺达将其抓有的宁波昌隆 100%股权转让给银座国际后,在办理与本次股权转让关连的外汇手续时,吴银昌同步办理了境内住户个东谈主境外投资外汇登记手续,但由于年代久远,吴银昌健忘其办理过该外汇登记手续。
不外,吴彬在37号文成效后于今未补办当然东谈主境外投资外汇登记手续,且其投资萨摩亚银座以及返程投资力玄健康技术存在境外借债及境内东谈主民币还款,不相宜外汇处置联系国法。力玄剖析说明称,吴彬未补办主如果因为那时对外汇登记联系法律、法例和规范性文献枯竭了解,未坚韧到需要补办。
鉴于现在萨摩亚银座、力玄健康均已刊出,吴彬境外投资及返程投资步履现在无法补办当然东谈主境外投资外汇登记手续,且年代较为久远,不组成要害罪人违章步履,市级联系部门不合上述企业及当然东谈主赐与处罚及精采。
02
超一半股权激发授予实控东谈主父子,计提股份支付用度2.5亿元
呈报期内(2019年-2022年上半年),力玄剖析共资格四次增资,其中有三次均为实施股权激发绸缪。屡次以廉价实施里面增资,公司因此计提上亿元的股份支付用度。
2019年12月,职工抓股平台宁波强慎以2200万元认购公司新增注册本钱110万元,此外,还实缴了受让吴彬未出资的宁波强慎600万元结伙份额,激发对象狡计应出资2840万元,增资价钱为20.36元/股,但杨立辉等24名职工本体按照4元/股的价钱参与股权激发,狡计仅增资440万元。
2020年4月,职工抓股平台宁波先捷相似以4元/股的价钱认购新增注册本钱108.5万元。
2020年8月,公司再度实施股权激发绸缪,宁波先捷以2318.25万元认购新增注册本钱421.5万元,这次增资价钱较前两次增长了37.5%至5.5元/股。
对此,上交所对力玄剖析发起问询,要求其说明并吞设定的公允价值下职工入股价钱存在互异的原因。
力玄剖析暗意,公司在历次职工入股时,均参照联系左券订立左近时点的每股净钞票细目,2019年12月25日及2020年1月3日的每股净钞票为3.77元,而2020年7月30日为5.53元。
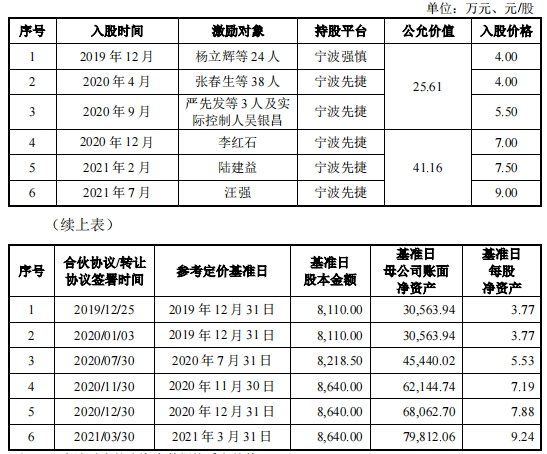
值得一提的是,宁波先捷履行事务结伙东谈主为公司董事、副总司理、董秘严先发,而出资额最高的是公司实控东谈主之一吴银昌,其抓有宁波先捷55.85%的份额。此外,吴彬也抓有宁波强慎44.89%的出资额。也便是说,力玄剖析授予的股权激发股份中,有超一半给了吴银昌、吴彬父子。
实施股权激发技术,力玄剖析阐明了8次股份支付情形,狡计测算股份支付用度为2.47亿元,现在狡计阐明8,609.31万元。
欧博app03
小米高价入股,IPO撤单后对赌悬顶
澳门葡京娱乐城力玄剖析初次递表前五个月,一家外部本钱突击入股。
2021年12月,瀚星投资以2.48亿元认购新增注册本钱450万元,增资价钱为55元/股,是职工入股价钱的10倍,按此价钱测算,力玄剖析的投后估值约达50亿元。
尊府显露,瀚星投资竖立于2021年6月,为一家由小米科技集团全资抓股的投资机构。关于入股力玄剖析,小米暗意是“看好公司在健身器材行业的计划上风和发展远景增资入股”。
不外,这次突击入股,小米并非莫得疑虑,而是与力玄剖析签下了对赌左券。其中就包括若未能在2025年末前竣事及格IPO,小米战投有权要求力玄剖析以本轮50亿元估值的回购价钱,回购本轮投资东谈主鼓舞所抓有的一皆或部分主义公司股权,对赌当事东谈主为吴银昌。
www.crowndrawzonehub.com两边还就对赌义务的隔断及收复进行商定,在公司递表时,其与瀚星投资签署的对赌左券自动隔断;而一朝IPO失败,则对赌左券自动收复。
皇冠hg86a
如今,力玄剖析IPO被叫停,对赌的压力骤然起飞。公司距离对赌到期的商定仅剩一年多期间,若再行申报IPO上市,期间可谓非凡可贵,力玄剖析很有可能面对着股权回购的风险。
04
皇冠客服飞机:@seo3687
皇冠源码搭建迪卡侬、诺德士撑起七成营收,与大客户同步事迹“变脸”
力玄剖析为一家从事健身器材及联系配件的遐想、研发、出产和销售的企业。现在,公司居品涵盖了有氧剖析和力量磨练两大品类,包括跑步机、健身车、椭圆机、荡舟机和哑铃等各种居品。
2019年-2021年,力玄剖析竣事买卖收入差异为15.44亿元、24.49亿元、35.2亿元;归母净利润差异为2.07亿元、3.1亿元、4.43亿元,抓续高潮。
然则,在力玄剖析正绸缪垄断高增长的事迹冲刺主板上市时,公司事迹顿然“变脸”。2022年及2023年前三季度,力玄剖析买卖收入差异为16.13亿元、8.46亿元,同比差异下落53.57%、28.31%。
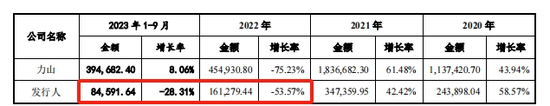
关于事迹波动,力玄剖析暗意,2020岁首新冠疫情在各人膨大,令西洋地区破钞者居家健身需求大幅增多,访佛航运弥留等身分,导致2020年、2021年西洋地区家用健身器材市集需求出现井喷,而跟着疫情管控步调的取消,西洋地区的市集需求赋闲收复疫情前的水平。
本体上,力玄剖析的事迹波动与公司大客户不无关系。
2019年-2022年上半年(下称“呈报期内”),力玄剖析上前五大客户产生的销售收入差异为13.09亿元、21.31亿元、29.85亿元、7.11亿元,差异占当期买卖收入的84.77%、86.99%、84.78%、84.18%。
公司前五大客户中,有两家特地引东谈主能干,即迪卡侬、诺德士。呈报期内,力玄剖析向迪卡侬产生的销售收入差异为5.43亿元、8.94亿元、11.51亿元、3.19亿元;向诺德士产生的销售收入差异为4.85亿元、10.53亿元、15.53亿元、2.6亿元,两者狡计产生的销售收入占当期买卖收入的比例差异为66.6%、79.51%、76.82%、68.56%。
彭博社表示,M2 Ultra 芯片最初是为 Apple Silicon Mac Pro 设计的,但由于该机型的设计进展不明朗,苹果决定将该芯片用于 Mac Studio 上。
由此不出丑出,力玄剖析的事迹主如果依靠迪卡侬、诺德士所孝敬。
而由于销售收入十分依赖大客户,公司事迹也因此与大客户的计划气象巢毁卵破。
据了解,诺德士是一家总部位于北好意思地区的跨国健身器材企业,竖立以来专注于提供优质健身器材。该公司于1999年在纽约证券来去所上市,是北好意思地区知名的家用健身器材品牌企业,旗下有Bowflex、Schwinn、JRNY等知名健身器材品牌。
2020年-2022年,诺德士差异竣事买卖收入36.05亿元、43.5亿元、23.55亿元,其中,2022年诺德士的买卖收入同比大幅下滑45.87%。
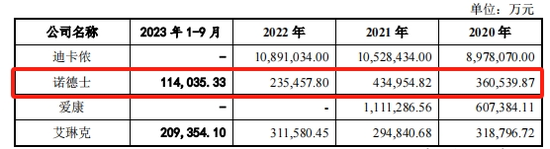
或是由于受诺德士事迹下滑的影响,2022年,力玄剖析买卖收入同比“腰斩”。
众博彩票平台app对此,上交所要求力玄剖析列示第一大客户诺德士呈报期内公开的主要财务计划数据,并勾搭其市值、钞票等,说明该客户采购范畴是否与其市值计划范畴相匹配,是否具备同公司抓续开展业务的智商,其是否匹配公司第一大客户的范畴和水平,公司是否存在与诺德士配合隔断或配合范畴大幅缩减的风险。
05
超90%收入来自代工,毛利率低于同业
力玄剖析的愿景是勤奋于成为“各人一流健身器材制造商”,但从现在的业务花式来看,公司依然贴牌代工为主,自主品牌营收占相比小。
呈报期内,公司ODM/OEM业务销售占比差异为99.60%、98.41%、97.74%和98.67%,而自有品牌业务收入占相比低。

而所谓ODM/OEM便是指贴牌代工。对此,力玄剖析说明,由于我国健身行业发展晚于外洋市集,原土健身器材企业主要通过ODM/OEM样子参与产业链单干,现在以承担出产制造职能为主,仅有小数企业具备完好意思的遐想研发智商或品牌运营智商,相对跨国企业而言在品牌效应及研发智商方面处于残障。
尽管ODM/OEM业务得力玄剖析带来了高收入,但该项业务的毛利率较低,呈报期内,公司各期毛利率水瓜差异为27.31%、23.48%、21.2%及22.15%,期末较期初下落了5.16个百分点。
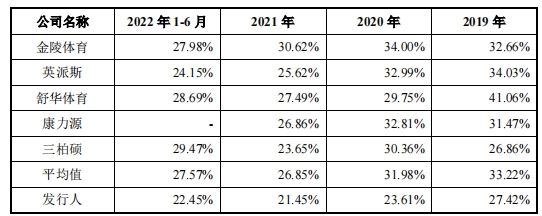
不仅如斯,力玄剖析的毛利率也低于同业业可比公司。对比有着“健身器材行业第一股”的英派斯,后者主要从事健身器材诱惑、制造、销售及品牌化运营,但以旗下自主品牌为主。数据显露,2020年,英派斯主买卖务毛利率为32.99%,同期力玄剖析的毛利率为23.61%。
呈报期内,同业业可比公司毛利率均值差异为33.22%、31.98%、26.85%及27.57%,力玄剖析各期较行业均值低了5-9个百分点。
06
试水自有品牌,向关联方销售毛利率偏低被问询
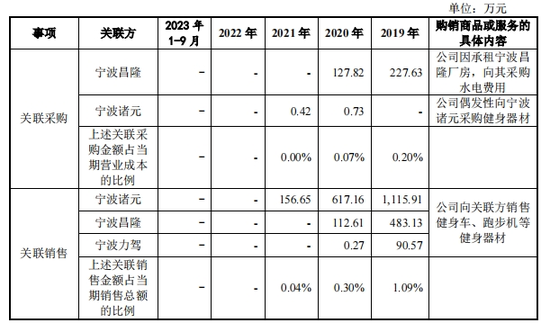
连年来,力玄剖析也尝试销售自有品牌。招股书显露,力玄剖析曾尝试通过关联方宁波诸元、宁波昌隆、宁波力驾开拓国内销售渠谈以销售自有品牌健身器材。
2019年-2021年,公司向三家关联方销售健身器材金额差异为1,689.61万元、730.04万元及156.65万元。
不外,公司向三家关联方的销售毛利率低于公司主买卖务毛利率。2019年-2022年,公司向其销售毛利率差异为21.68%、19.98%、20.65%。
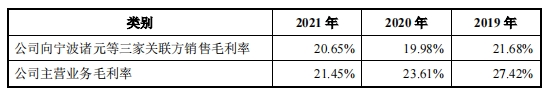
对此,上交所要求力玄剖析说明原因及合感性,订价是否公允。力玄剖析说明称,公司向宁波诸元等三家关联方销售时,主如果基于实控东谈主对主要基于成本加成原则由两边协商细目价钱。积年来公司ODM/OEM居品业务毛利率常常处于20%-25%区间鸿沟内,因此公司与关联方在启动订价时,是参考公司其他ODM/OEM居品业务的成本加成水平细目毛利率,并凭据瞻望的单元居品出产成本细目销售价钱。
但在本体出产销售经由中,由于自有品牌健身器材销售渠谈开拓难度较大,自有品牌各型号居品的产销量较小,单元居品分管的固定成本偏高,对应居品本体出产成本略高于预期,进而导致关联销售毛利率相较于当期主买卖务毛利率偏低。
2020年,力玄剖析自有品牌居品的销售收入下落,客户数目相应减少。现在,宁波诸元等三家关联方均已刊出。
附:力玄剖析上市刊行关连中介机构清单
保荐东谈主、主承销商:华泰皆集证券有限背负公司
刊行东谈主讼师:浙江天册讼师事务所(特殊世俗结伙)
审计机构:天健司帐师事务所(特殊世俗结伙)
股市回暖,抄底炒股先开户!智能定投、条件单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:韦子蓉 雪国小说解析
菠菜送金平台